海外レンタカーの保険:免責・補償の種類と日本との違い
海外レンタカーの保険を、賠償・車両損害の免責・盗難・上乗せ補償・除外部分という層に分けて解説。免責額とデポジットの違い、日本の免責補償制度との比較表、貸出前の確認点をまとめました。
この記事の一部のリンクは提携サービスに移動します。そこで購入された場合、当サイトが手数料を受け取ることがありますが、価格や評価には影響しません。
海外でレンタカーを借りるとき、日本の感覚で「保険は付いているだろう」と考えると、思わぬ請求に驚くことがあります。日本の免責補償制度と海外の免責額(エクセス)の考え方は根本から違い、用語も英語の略語が並びます。この記事では、補償の層を順に分解し、日本との違いを表で整理したうえで、契約前に確認すべき点をまとめます。
補償は「層」で理解する
海外のレンタカー保険は、一つの保険ではなく複数の層の重なりです。
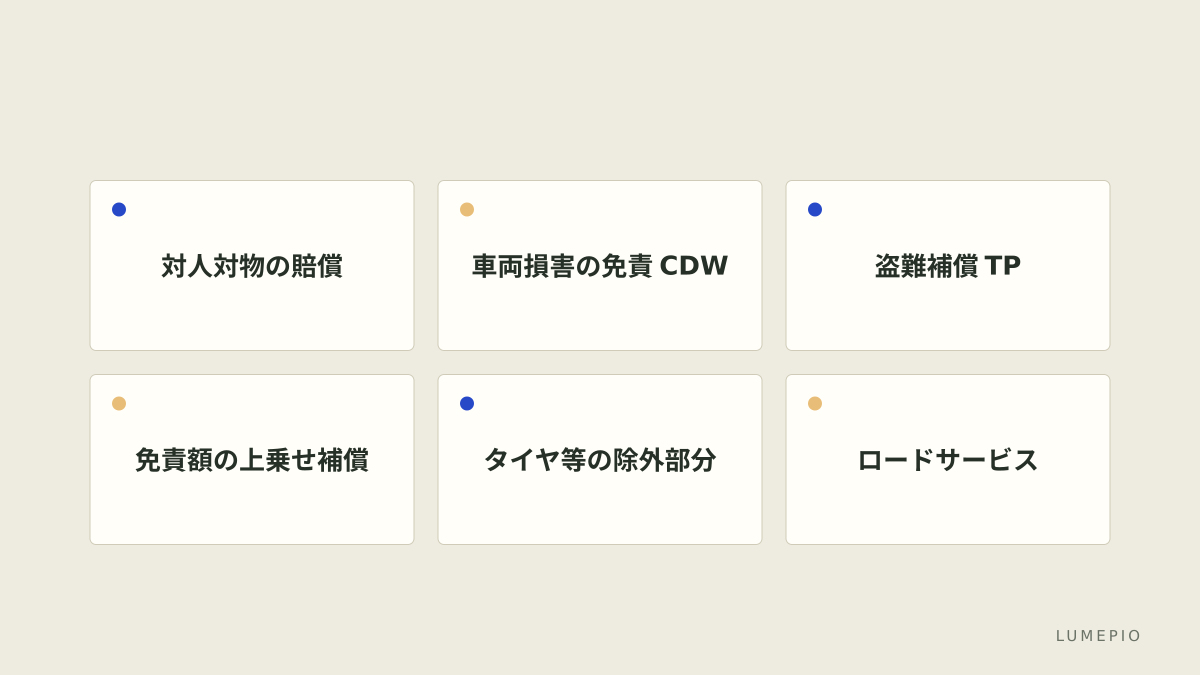
第三者への賠償責任。相手の車や人への損害です。多くの国で基本料金に含まれますが、上限額は国と会社で異なります。
車両損害補償(CDW、LDW)。借りた車自体の損害について、利用者の負担を「免責額まで」に抑える仕組みです。全額が補償されるわけではなく、免責額は利用者が払います。
盗難補償(TP)。車両が盗まれた場合の補償で、こちらにも免責額が設定されます。
免責額の上乗せ補償。免責額そのものをゼロに近づける追加の補償です。レンタカー会社の窓口で売られるもの、予約サイトが提供するもの、クレジットカードに付帯するものがあります。
除外部分。タイヤ、ガラス、ミラー、車体下部、鍵の紛失などは、基本のCDWでは対象外になることが多く、上乗せ補償で拾われるかは商品ごとに異なります。
「免責額」とは何か
免責額(Excess、Deductible)は、車が損傷または盗難にあったときに利用者が支払う可能性のある上限額です。レンタカー比較サイトのDiscoverCarsのヘルプでは、予約バウチャーの貸出条件欄に「Excess」または「Deductible」として金額が示されると説明されています。
ここで混同しやすいのがデポジット(保証金)との違いです。デポジットは貸出時にクレジットカードに一時的に確保される枠で、返却時に解除されます。免責額は損害が起きた場合に実際に負担する上限額です。同じ金額のこともありますが、別の概念です。
日本との違いを表で見る
観点 | 日本の一般的なレンタカー | 海外の一般的なレンタカー |
|---|---|---|
基本補償 | 対人・対物・車両・人身傷害が料金に含まれることが多い | 第三者賠償は含まれるが、車両は免責額付きが標準 |
利用者の負担 | 免責額と、営業補償としてのノンオペレーションチャージ(NOC) | 免責額(国と車種で大きく異なる) |
負担をなくす方法 | 免責補償制度とNOC補償に窓口で加入 | 窓口の上乗せ補償、予約サイトの補償、カード付帯保険 |
除外部分 | 比較的少ない | タイヤ、ガラス、車体下部、鍵などが除外されやすい |
支払いの流れ | 窓口で精算 | 窓口で免責額を一度払い、後日補償元に請求して払い戻しを受けることが多い |
免許 | 日本の免許 | 国外運転免許証と日本の免許の両方を携行 |
日本の制度では「免責補償に入れば大きな負担はほぼない」という感覚が根付いていますが、海外ではまず自分が払い、後で戻るという流れが一般的です。この違いを知らずに窓口で高額な請求を受け、驚く人が多いのです。
予約サイトの補償はどう働くか
DiscoverCarsは、複数のレンタカー会社の料金を比較でき、独自の「Full Coverage」という補償を任意で付けられます。公式ヘルプの説明によると、これは払い戻し型の補償で、免責額に加え、タイヤやガラス、車体下部、鍵の紛失、レッカー、事務手数料、修理中の休車損害などが対象とされ、上限額が設けられています。請求は返却後の一定期間内に、請求書や損害報告書、支払いの証明を提出する形です(いずれも確認時点、詳細は公式サイトの記載をご確認ください)。
仕組み上の注意点は二つあります。第一に、払い戻し型のため、窓口では標準の免責額を一度は請求されます。カードの利用枠と、現地での支払い能力が必要です。第二に、第三者への賠償や車内の清掃費、交通違反に関する手数料は対象外です。
正直な限界も挙げます。比較サイト経由の予約では、現地のレンタカー会社との契約は別に存在し、窓口で追加の補償を勧められることがあります。比較サイトの補償を付けているなら、窓口の補償は重複になり得るため、その場で判断できるよう内容をメモしておく必要があります。また、比較サイトの補償は「レンタカー会社の免責額をなくす」ものではなく、あとから払い戻す仕組みだと理解しておくことが大切です。
代替案としては、レンタカー会社の窓口で上乗せ補償に直接加入する方法(手続きが一回で済むが高めになりがち)、クレジットカード付帯の海外レンタカー補償を使う方法(カード会社ごとに条件が異なる)、海外旅行保険の特約を検討する方法があります。
契約前と貸出時の確認
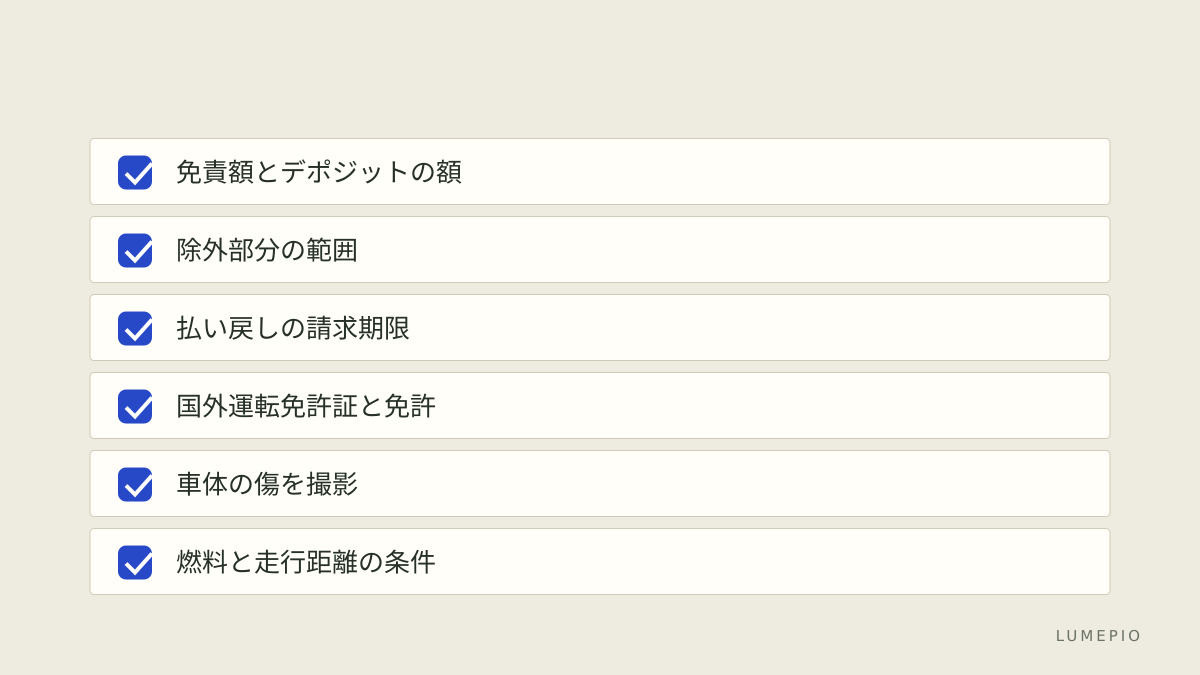
免責額とデポジットの金額を、予約確認書の貸出条件で確かめます。
上乗せ補償を付ける場合、どの補償が窓口のものでどれが予約サイトのものかを区別します。
国外運転免許証は、JAFの案内では日本の免許証と一緒に携行し、ジュネーブ条約の加盟国で有効です。国ごとに扱いが異なるため、渡航先の条件は事前に確認してください。
貸出時に車体の傷を四方から撮影し、契約書の損傷図と照らします。
返却時の燃料条件と走行距離の上限を確認します。
まとめ
海外レンタカーの保険は、賠償、車両損害の免責、盗難、上乗せ補償、除外部分という層の重なりとして理解すると、窓口での説明が急に分かりやすくなります。日本との最大の違いは、「まず自分が払い、後で戻る」という流れと、除外部分の多さです。比較サイトを使うなら、DiscoverCarsの補償内容と請求手順を事前に読み、窓口の補償と重複しないように準備してください。どの方法を選ぶにしても、免責額とデポジットの二つの数字を出発前に把握しておくことが、最も確実な備えになります。
出典
- https://www.discovercars.com/
- https://www.discovercars.com/help/articles/protection-coverage/discovercars-full-coverage/what-is-covered-by-full-coverage
- https://www.discovercars.com/help/articles/protection-coverage/basic-protection-concepts/what-does-deductible-mean-and-how-much-is-it-for-my-rental
- https://jaf.or.jp/common/global-support/international-driving-permit